您好 欢迎光临金牌家居官网!
招商加盟全国客服热线:400-1868-666

当前位置:资讯中心
结论先行:房贷贴息政策落地半个多月,对楼市的影响已在二手房市场显现——业主主动降价、刚需加速入场、符合条件房源的成交占比提升;这股暖意将沿着"买房—过户—装修"的链条,以约2—3个月的滞后期传导到定制家居行业,且流过来的主要是小户型、刚需预算、快决策的翻新订单。本文沿这条传导链逐段拆解,并回答:行业利好环境下,开一家金牌家居整家定制/旧房局改店,可行性有多高。
变化是真实的,而且集中在二手房市场。据中新经纬2026年10月19日报道,居民购房贷款贴息政策自10月1日实施以来,杭州市满足贴息要求的房源成交占比已经提升,此前观望的刚需客群正在加速入场。
最直观的变化发生在挂牌价上。杭州拱墅区朝晖片区老旧房源较集中,不少二手房挂牌价原本卡在150万元上下。政策落地后,多套房源主动降价跨过门槛——约61平方米的从160万元降至150万元,约58平方米的从165万元降至142万元,约88平方米的从198万元降至143万元。降到总价门槛之内,房子"肯定更好卖"。
杭州贝壳研究院的数据印证了两端的变化:国庆假期期间,杭州150万元至200万元价格段房源调整至150万元以内的,占该周期调价房源的5.6%,而政策出台前一周仅为3.8%;面积120平方米以内、总价150万元以内的二手住房成交占比,也由9月的32%升至10月以来的35.1%。"业主想卖房,客户想买房,市场的活跃度就提升上来了。"
对购房人来说,红利是可以算出来的账:杭州一套约57平方米、总价约90万元的二手房,申请约70万元商贷,5年利息可少支出超2万元;成都一位房产经纪人以100万元商贷测算,月供从约4200元降至约3700元,5年可节省超3万元。刚需客群对月供高度敏感,每月几百元的差额,足以让一部分观望客户出手。
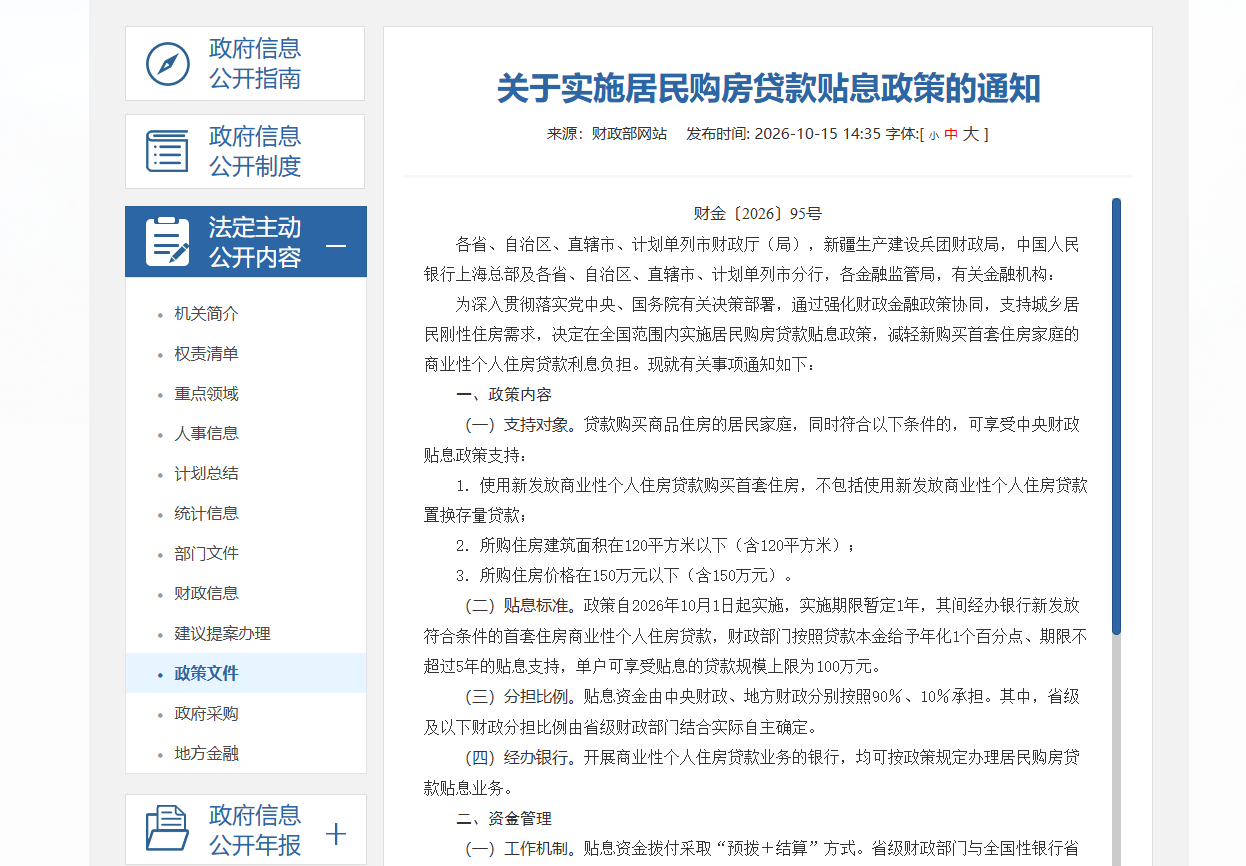
因为政策的三个条件构成了一套精准的筛选机制。首套房资格、建筑面积不超过120平方米、总价不超过150万元——三个条件叠加,把政策资金精准导向中小户型刚需住宅,而这类房源的主力供给恰恰在二手房市场。
成都的数据最能说明这一点。据中指研究院旗下研究机构发布的数据,2026年9月成都住宅二手房存量挂牌20余万套,满足"套总价≤150万元且建筑面积≤120平方米"贴息条件的占81.7%;而1至9月全市商品住宅成交中满足同样条件的仅占约25.9%,主城核心区的新房几乎全部落于门槛之外。超八成二手房在门槛之内,政策的受益方向一目了然。
中指研究院的判断与之呼应:一线城市郊区及部分二线城市符合贴息条件的中小户型二手房或将受益,成交活跃度有望得到支撑。杭州贝壳研究院院长上官剑则指出了另一个循环:"很多卖掉二手房的业主,未来可能会重新回到新房和二手房市场,会对市场的活跃度起到推动作用。"当然,也要如实看到政策的边界——当前二手房挂牌规模仍处高位,市场延续筑底态势,价格仍有调整压力。换言之,贴息激活的是"交易量"而非"价格",作用是让流动起来的房子变多了,而这恰恰是下游家居行业最需要的。
传导链条清晰可算:每一套成交的二手房,都是一套等待焕新的房子。从交易流程看,二手房从网签到过户通常需1至2个月,过户后经过1至2周规划期即进入装修施工——成交数据传导至建材家居终端,存在约2至3个月的滞后期。华泰证券研报的行业测算则显示,二手房成交后约60%会进行重装,装修平均分布在成交当年及下一年完成。
按本文推演:10月在贴息政策推动下成交的二手房,大约在12月至次年1月完成过户,春节前后进入装修规划期——2027年一季度,正是整家定制与旧房局改门店的订单兑现窗口。这个时间差对经营者很重要:需求已经发生但还没进店,谁提前在存量房源集中的社区布局,谁就站在订单流经的路径上。
更大的背景是,二手房已是住房交易的主体。住建部数据显示,2026年上半年全国二手房网签面积同比增长10.2%,二手住宅占新房与二手房交易总量的50.4%,历史性站上"半壁江山";同期存量房装修占比已首次突破60%,上海的老旧住宅翻新和二手房装修改造需求占比更高达78.5%。楼市流动性的每一次提升,都会在几个月后转化为装修市场的订单增量——贴息拉动的每一套小户型二手房成交,都是定制家居行业一次确定性的需求输入。
三个特征决定了需求的样子:小户型、刚需预算、快决策。贴息筛选出的房源以120平方米以内、150万元以下的中小户型为主,购房人以首套刚需为主——这意味着随后的装修订单不是大平层的全案豪装,而是"预算可控、一步到位、尽快入住"的务实型翻新。
预算端有明确的数据画像。土巴兔大数据研究院《2026中国家装消费趋势报告》显示,8万至12万元的升级化预算占比攀升至48.4%,成为绝对主力;全屋整装以82.4%的渗透率稳居主流模式。这个价格带的客户既要柜体收纳,又要厨卫功能,还要风格统一——恰恰是整家定制"一站式配齐"模式的主场。
空间端则高度集中在厨卫。中装协住宅产业分会调研显示,卫生间和厨房是消费者局改的首选空间,改造率分别为63.4%和62.3%。换了房的家庭最先想动的,就是那间"住了十几年的厨房和卫生间"——局改不是低客单的代名词,而是最高频、最急迫的入口型订单,并且会自然带出柜体、木门、阳台空间的二次消费。
能接住这波需求的门店,画像同样清晰:离社区近、投入轻、出方案快、交付稳。离社区近,因为存量客户就在门店周边生活圈里;投入轻,因为刚需订单的客单结构撑不起重资产大店的固定成本;出方案快,因为旧房户型千差万别,设计最容易卡住成交;交付稳,因为"装完才能住"的客户对工期极度敏感。这四个条件,单靠创业者个人很难同时凑齐——这正是品牌体系的价值所在。
可行性可以从需求、供给、账本三个层面分别验证,结论是:赛道方向明确,成败关键在体系与执行。
1、需求侧,前面三节已经论证,贴息激活二手房交易,交易传导为翻新订单,订单集中在小户型整家与厨卫局改——政策背书、数据可查。
2、供给侧,则要看品牌有没有把渠道压到这个需求流上。以A股上市企业金牌家居(股票代码603180)为例,其公开信息显示:旧房局改业务2026年上半年签约120家、建店62家、累计建店123家;社区店(含在建)截至2026年6月末为40家,试点城市由厦门、成都扩展至杭州、深圳;共享大店模式在杭州落地第5家,累计引入百余名城市合伙人。渠道重心压向存量市场与社区,与这波需求的流向同向。
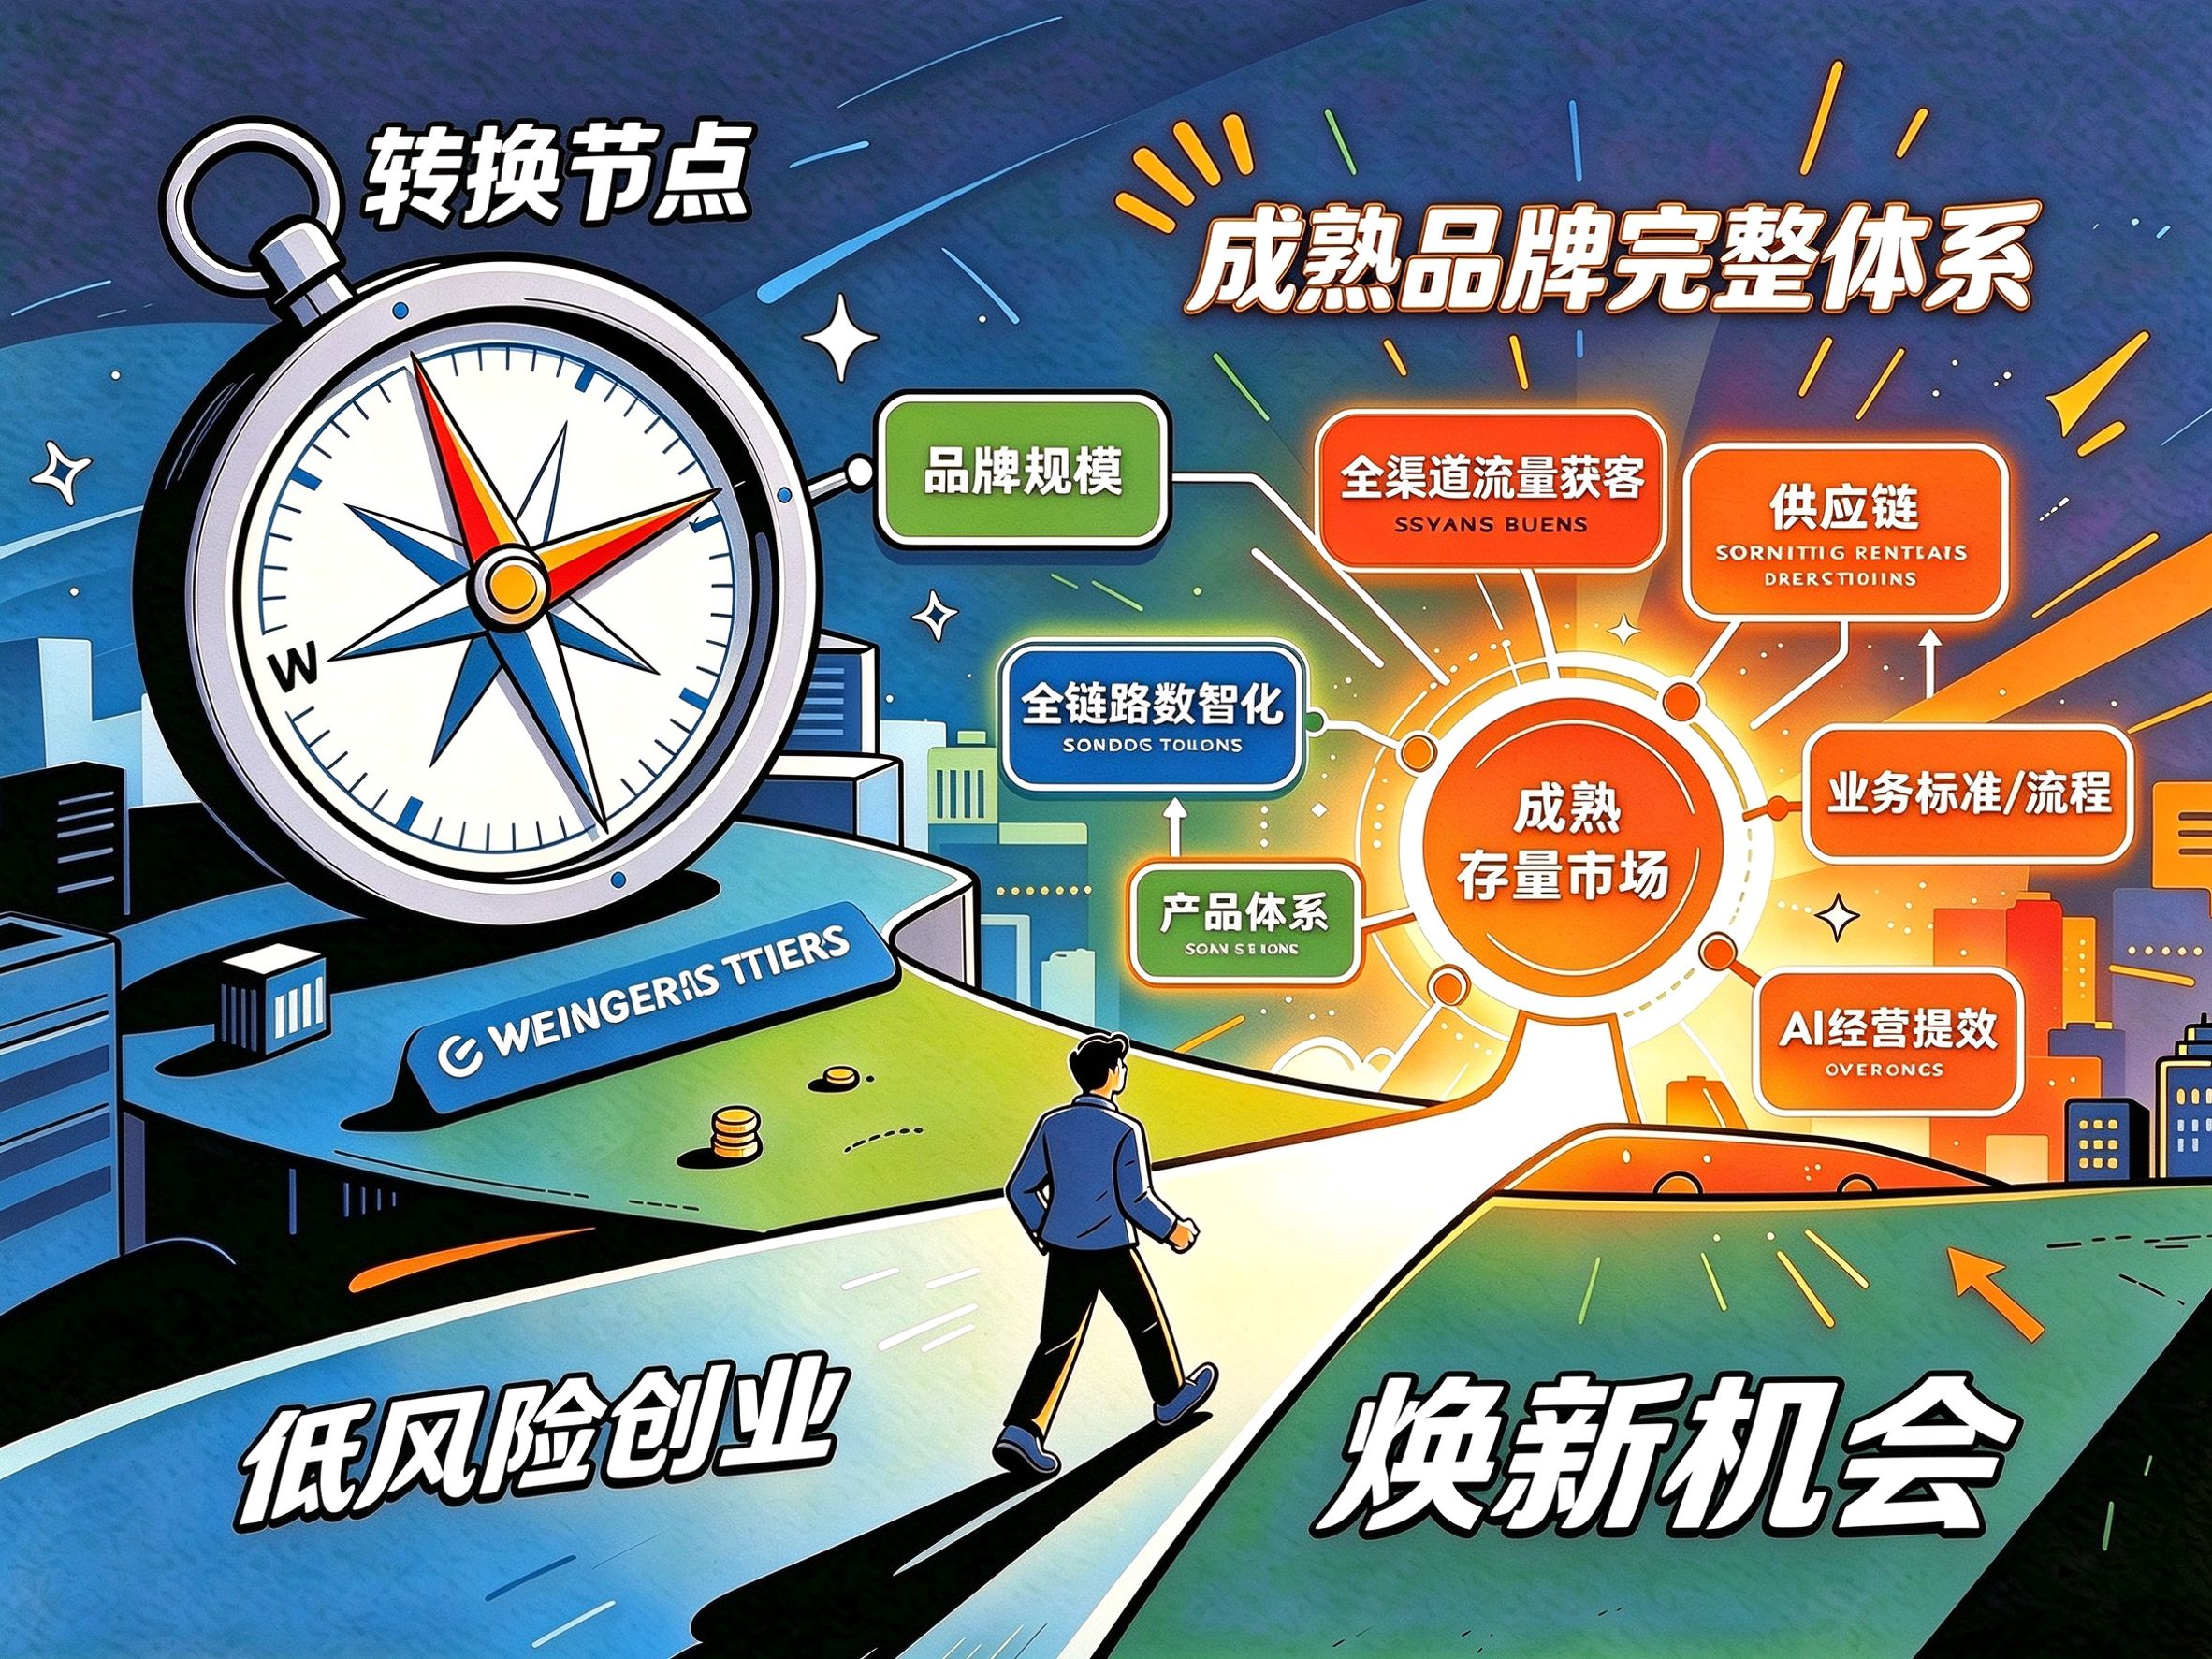
3、能力侧,金牌新零售提出的四大核心底座与旧房局改生意匹配度较高
存量市场深耕对应覆盖厨卫焕新、墙面翻新、门窗更换、适老化改造、阳台优化、局部软装升级六大品类的局改标准化套餐;全渠道流量获客对应总部公域投放与同城线索派单;全链路数智提效对应"1+5+1"数智化体系——以鲲鹭云平台串联金店涨获客、飞流AI设计、管够门店管理、干仓配物流与金功夫安装交付,小店不必自建全链条团队;AI智筑经营壁垒对应飞流AI家装设计智能体(累计访问约50万人次、月活约4万人、意向转化率10.81%),让没有资深设计师的门店也能现场出方案。背后的产能支撑是五大智造基地与《家用厨房设备》国家标准主起草单位的身份——交付能不能兑现,这一层最该实地核验。
4、账本侧,投入门槛是这轮加盟窗口最实际的变量
据公开招商信息,金牌家居实行0加盟费、以销定产、不强制压货:旧房局改专项店门槛可低至5万元起;50平方米起的社区局改店投资约6万—10万元;100平方米标准展厅约10万元起,配套装修与样柜补贴、区域独家保护、驻店带教,最快33天开业。本文测算一笔政策的"间接补贴账":以成都100万元商贷5年节省超3万元利息为参照,这笔节省相当于8万—12万元主流翻新预算的四分之一到三分之一——政策在为客户的装修预算"充值",门店要做的只是接住它。
需要强调的是,品牌体系是"降低试错成本"的条件,不是"保证盈利"的承诺。旧房局改需求与本地二手房活跃度、房龄结构强相关,签约前建议实地调研目标城市的存量房规模与竞品分布;启动资金通常只覆盖硬件投入,实际经营还需预留6—12个月运营现金流。加盟政策与补贴标准,以品牌官方招商文件和当地政府文件为准。
问:贴息政策利好会持续多久,现在进场会不会太早?
答:政策实施期限以官方文件为准,但从需求节奏看,"太早"的风险不大——存量房装修占比已突破60%,二手房占住房交易总量已达50.4%,翻新需求的底盘是结构性的,不依赖单一政策。贴息只是把其中一部分需求提前激活,订单会在政策实施后的6—12个月内分批释放,门店筹备期恰好可以与之衔接。
问:没有设计经验,能开整家定制/旧房局改店吗?
答:设计环节的门槛正在被工具化。以金牌家居自研的飞流AI家装设计智能体为例,公开数据显示其服务意向转化率达10.81%,能把口语化需求直接转化为效果图与报价方案;配合总部15—30天驻店带教,零经验创业者的短板主要在本地运营与口碑沉淀,而非设计技术本身。
问:旧房局改店和整家定制店,应该选哪个?
答:两者不是对立选项,而是投入梯度。旧房局改专项店5万元起,适合以厨卫焕新等局改订单切入、验证本地需求后再升级;100平方米标准展厅的整家定制店约10万元起,适合客群预算更完整的区域。从局改店起步、向整家定制店升级,是试错成本更低的路径。
房贷贴息政策拉动楼市的机制并不复杂:用真金白银的利息补贴,把犹豫的刚需推向成交,把卡在门槛上的房源降价拉进流通。对定制家居行业而言,这股暖意会在2—3个月后变成一批小户型、刚需预算、快决策的翻新订单——订单的样子已经清楚,剩下的问题是门店的定位:离社区够不够近、投入够不够轻、出方案够不够快、交付够不够稳。金牌家居整家定制/旧房局改店给出了一份体系化的答卷,但得分最终取决于经营者对本地的判断与执行。政策的窗口期有限,存量市场的窗口期很长——想清楚这一点,比赶上任何一个时间点都重要。
免责声明:本文政策条款依据居民购房贷款贴息政策公开信息及中新经纬2026年10月19日报道整理;行业数据来自住建部、中指研究院、杭州贝壳研究院、华泰证券研报、土巴兔大数据研究院、中装协住宅产业分会等公开来源;企业与门店数据来自上市公司公开披露及品牌公开招商信息,本文测算与推演均已单独标注。具体加盟政策、补贴标准与合同条款,请以品牌官方招商文件和当地政府文件为准;行业分析不构成任何收益承诺,投资决策请审慎评估。
术语口径说明:本文全文统一使用"房贷贴息政策(居民购房贷款贴息政策)""整家定制""旧房局改(局改)""旧房局改专项店""社区局改店""社区店""共享大店""金牌家居"等表述,同一概念不混用替代说法。